Une facture peut être transmise à une mutuelle, mais son acceptation dépend d’abord du contrat de l’adhérent et des pièces demandées. Le document doit identifier sans ambiguïté le professionnel, la prestation facturée, sa date, son prix et son règlement. Une mention manquante peut bloquer le remboursement, même lorsque l’assurance complémentaire prévoit cette dépense.
En bref
- La mutuelle rembourse selon les conditions de prise en charge prévues au contrat de son adhérent, et non selon le seul intitulé de la facture.
- Une facture exploitable indique au minimum le professionnel, le client, la date, la prestation, le montant et le statut du paiement.
- La télétransmission ne s’applique généralement pas aux prestations facturées par un praticien non conventionné avec l’Assurance Maladie.
- Une facture acquittée, lisible et cohérente avec le rendez-vous limite les demandes de documents justificatifs complémentaires.
Ce document concerne les factures émises par des praticiens indépendants non médecins auprès de clients susceptibles de solliciter une assurance complémentaire. Il ne tranche ni l’éligibilité d’une prestation auprès d’une mutuelle déterminée, ni le régime fiscal applicable au cabinet. Pour un litige de remboursement ou une clause contractuelle ambiguë, le dossier se traite avec un juriste ou avec le service réclamation de l’organisme complémentaire.
Quelles mentions doivent figurer sur une facture destinée à une mutuelle ?
Une facture destinée à une mutuelle doit d’abord être une facture régulière au regard des règles de facturation. L’article 242 nonies A de l’annexe II au Code général des impôts, consulté sur Légifrance le 24 mars 2026, fixe les informations attendues sur une facture. Certaines rubriques varient selon la situation fiscale, mais l’identification des parties et le détail de l’opération ne sont pas facultatifs.
Le document doit comporter la dénomination du cabinet ou les nom et prénom du professionnel, son adresse, ainsi que son numéro SIREN ou SIRET. Une simple carte de rendez-vous, un reçu manuscrit sans identité d’entreprise ou une capture d’écran de paiement ne remplacent pas une facture. La mutuelle doit pouvoir rattacher la dépense à un émetteur identifiable.
Le client doit également être identifié. Le nom et le prénom figurant sur la facture doivent correspondre à la personne couverte, ou à l’assuré qui avance les frais lorsque le contrat le permet. Une discordance d’orthographe, un nom d’usage non expliqué ou l’absence totale de destinataire créent souvent une demande de rectification.
La date d’émission et la date de réalisation doivent être distinguées lorsqu’elles ne coïncident pas. Une consultation effectuée le 8 mars et réglée le 15 mars peut être facturée le 15 mars, à condition que la prestation mentionne clairement le 8 mars. Cette précision aide l’adhérent lorsque son contrat prévoit une limite annuelle ou une période de couverture précise.
Le libellé de la prestation doit décrire un acte facturé, pas une promesse
La désignation doit être suffisamment précise pour permettre l’instruction du dossier. Une formule telle que « séance individuelle – 60 minutes », suivie de l’intitulé professionnel réellement employé par le cabinet, donne une base plus solide qu’un libellé vague comme « forfait bien-être » ou « prestation diverse ».
Le libellé ne doit pas attribuer d’effet de santé, annoncer un traitement ou suggérer un diagnostic. L’article L.4161-1 du Code de la santé publique, consulté sur Légifrance le 24 mars 2026, vise notamment la pratique habituelle du diagnostic ou du traitement des maladies. Une facture sert à décrire une vente ou une prestation, non à médicaliser l’activité du praticien.
Le montant doit être détaillé avec le prix unitaire, la quantité lorsqu’il y en a une, le total hors taxe, la TVA si elle est applicable, puis le total à payer. Lorsqu’aucune TVA n’est facturée au titre de la franchise en base, la mention légale généralement utilisée est « TVA non applicable, art. 293 B du CGI ». Cette formule ne doit être inscrite que si le cabinet relève réellement de ce régime.
| Élément de la facture | Utilité pour le remboursement | Erreur qui fragilise le dossier |
|---|---|---|
| Identité et SIRET du professionnel | Permet d’identifier l’émetteur de la dépense | Nom commercial sans adresse ni numéro d’entreprise |
| Nom du client | Rattache la dépense à l’adhérent ou au bénéficiaire | Facture sans destinataire |
| Date de la prestation | Permet de vérifier la période de garantie | Date d’édition seule, sans date de rendez-vous |
| Désignation précise | Permet d’appliquer les garanties du contrat | Libellé générique ou promesse de résultat |
| Montant et règlement | Établit la somme réellement avancée | Total sans indication du paiement |
Le numéro de facture doit suivre une séquence chronologique continue. Il peut être simple, par exemple « 2026-0041 », mais il ne doit pas être attribué au hasard ni être réutilisé. Ce point relève autant de la traçabilité comptable que de la crédibilité des documents justificatifs remis au client.
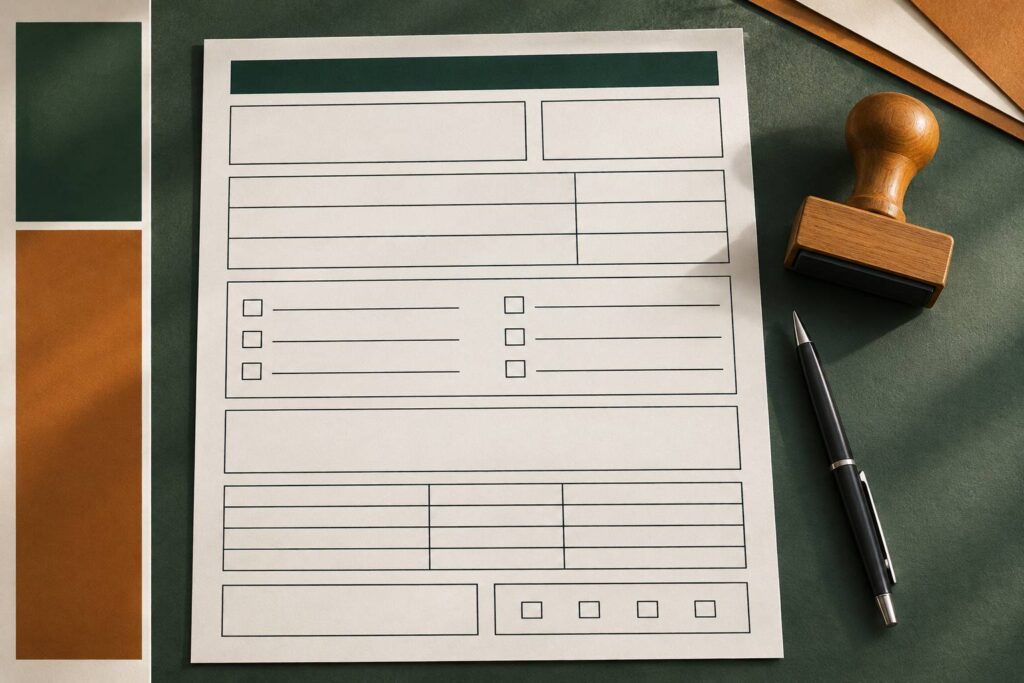
Pourquoi la mention « facture acquittée » facilite-t-elle l’acceptation par une mutuelle ?
Une mutuelle rembourse une dépense engagée par son adhérent selon les garanties souscrites. Elle demande donc fréquemment la preuve que la somme a bien été réglée. Une facture émise ne démontre pas toujours un paiement effectif. Elle peut correspondre à une somme encore due, à un acompte ou à une annulation.
La mention « acquittée le [date] par [moyen de paiement] » répond directement à cette difficulté. Elle peut être ajoutée sur la facture définitive après règlement, ou figurer dans un reçu distinct rattaché au même numéro de facture. Un tampon n’est pas nécessaire. Une formulation lisible, datée et cohérente avec le montant suffit lorsqu’elle reflète le paiement réel.
Le moyen de règlement peut être précisé sans entrer dans des détails inutiles. Les mentions « réglée par carte bancaire », « réglée par virement » ou « réglée en espèces » permettent de comprendre la situation. Il n’est pas utile d’imprimer les coordonnées bancaires du client ou un numéro complet de carte. La facture doit prouver une dépense sans exposer des données personnelles excessives.
Le paiement partiel appelle une présentation distincte
Un acompte ne doit pas être présenté comme un règlement total. Si une prestation de 70 € reçoit un acompte de 20 €, la facture ou le reçu doit indiquer le montant encaissé et le solde restant. Une attestation marquée « acquittée » alors que 50 € restent dus place le professionnel dans une situation comptable incohérente et peut entraîner un refus du dossier.
Le même raisonnement vaut pour les forfaits. Si un client achète plusieurs séances dans un cadre commercial licite, la facture peut détailler le forfait acheté, le prix global, la date de paiement et les prestations prévues. Toutefois, la mutuelle peut exiger une preuve de réalisation séance par séance, car ses conditions de prise en charge peuvent plafonner le nombre de remboursements annuels.
Le professionnel n’a pas à garantir le remboursement. Il peut remettre une facture complète, mais il ne peut pas promettre que l’assurance complémentaire acceptera le dossier. La décision appartient à l’organisme et résulte du tableau de garanties, des exclusions et parfois de la liste des disciplines ou des justificatifs admis.
Le guide consacré aux règles de remboursement des mutuelles permet de distinguer la qualité du justificatif fourni par le cabinet et la garantie effectivement détenue par le client. Cette séparation évite une confusion fréquente. Une facture irréprochable ne crée pas une garantie absente du contrat.
La date d’acquittement mérite une attention particulière lors d’un changement de contrat. Si une complémentaire prend effet le 1er janvier, une dépense réglée en décembre peut relever de l’ancien contrat, même si la facture est éditée en janvier. Le client doit vérifier ce point auprès de sa mutuelle avant d’engager une réclamation.
Comment rédiger une facture pour des prestations de santé non télétransmises ?
Les prestations de santé prises en charge par l’Assurance Maladie suivent, dans de nombreux cas, un circuit de télétransmission entre le professionnel de santé, l’Assurance Maladie et l’organisme complémentaire. Ce circuit ne s’applique pas automatiquement à toute dépense présentée comme une prestation de santé par le client. Un praticien indépendant non conventionné ne doit pas laisser croire qu’il télétransmet une feuille de soins lorsqu’il n’en a pas la capacité.
Dans ce contexte, la facture joue un rôle documentaire. Le client la dépose sur son espace adhérent, l’envoie par courrier ou utilise l’application de sa mutuelle. L’organisme vérifie alors la garantie, le plafond, la date et la nature de la dépense. Le cabinet doit fournir un document factuel, sans promettre une transmission qui n’existe pas.
La Caisse nationale de l’Assurance Maladie distingue le remboursement obligatoire et l’intervention des complémentaires dans les informations disponibles sur ameli.fr, consultées le 24 mars 2026. Cette distinction compte pour la rédaction. Une facture de praticien indépendant ne devient pas une feuille de soins parce qu’elle est adressée à une mutuelle.
Les formulations qui évitent une confusion avec l’Assurance Maladie
Une mention sobre peut être ajoutée en bas de page lorsque le cabinet ne télétransmet pas. La phrase « Document remis au client pour transmission éventuelle à son organisme complémentaire » décrit le circuit réel. Elle évite de faire croire à un traitement direct par l’Assurance Maladie.
Le professionnel peut aussi indiquer que la prise en charge dépend du contrat souscrit. Cette réserve doit rester simple. Une formule telle que « remboursement éventuel selon les garanties de votre assurance complémentaire » est préférable à « facture remboursable par toutes les mutuelles », affirmation qu’aucun cabinet ne peut vérifier pour tous les contrats du marché.
Certains adhérents demandent un numéro ADELI, un numéro RPPS ou une feuille de soins. Ces identifiants concernent des professions et des situations déterminées. Ils ne doivent jamais être inventés, empruntés ou substitués par un numéro SIRET. Le SIRET identifie l’entreprise, mais il ne vaut pas preuve d’un conventionnement avec l’Assurance Maladie.
La demande de la mutuelle peut parfois porter sur un diplôme, une attestation d’adhésion à une organisation professionnelle ou une preuve d’activité. Le cabinet peut produire uniquement les documents qu’il détient et qui sont exacts. Il ne faut pas transformer une adhésion associative en certification publique, ni présenter un titre libre comme un titre protégé.
Lorsqu’une prestation est réalisée à distance, les mêmes règles de traçabilité s’appliquent. La date, la durée si elle est facturée et le montant doivent apparaître. Le dossier sur la consultation à distance et l’assurance du praticien traite séparément la responsabilité civile et ne doit pas être confondu avec l’acceptation d’une facture par une complémentaire.
Le point à conserver est concret. Une facture peut accompagner une demande manuelle de remboursement, mais elle ne remplace ni une télétransmission, ni une convention, ni la garantie contractuelle du client.
Comment vérifier les conditions de prise en charge avant de remettre la facture ?
Le cabinet n’a pas à analyser le contrat de chaque client ligne par ligne. Il doit en revanche éviter les affirmations générales qui exposent à une contestation. La phrase « ma mutuelle rembourse » signifie seulement que le client pense disposer d’une garantie. Elle ne renseigne ni le plafond disponible, ni les pièces exigées, ni l’éventuelle exclusion applicable.
Le client peut demander à sa mutuelle une confirmation écrite avant le rendez-vous. La demande doit présenter la prestation de manière exacte, sans termes médicaux ni promesses de résultat. Il peut également vérifier dans son espace adhérent l’existence d’un poste dédié, le montant annuel, le nombre d’actes pris en charge et les délais d’envoi des documents justificatifs.
Le Code de la mutualité prévoit que les garanties sont encadrées par les statuts, le règlement mutualiste ou le contrat selon l’organisme. L’article L.221-2, consulté sur Légifrance le 24 mars 2026, rattache les garanties aux documents contractuels remis aux adhérents. C’est ce texte contractuel, et non la communication du cabinet, qui détermine l’acceptation finale.
Les éléments que le client peut transmettre à son organisme complémentaire
Une procédure claire réduit les échanges inutiles. Le professionnel peut remettre une facture lisible et le client transmet son dossier selon les modalités prévues par son assurance complémentaire. Les éléments ci-dessous correspondent aux demandes les plus courantes, mais le contrat reste la référence.
- La facture détaillée comportant les informations d’identification et la date de réalisation.
- La preuve de règlement lorsque la facture ne porte pas la mention acquittée.
- Le relevé de garanties ou l’accord préalable lorsque l’organisme en demande un.
- Une attestation complémentaire du cabinet lorsque la mutuelle identifie précisément une pièce manquante.
Une attestation complémentaire ne doit pas contredire la facture. Si la facture indique une séance réalisée le 10 avril, l’attestation ne peut pas mentionner le 12 avril pour satisfaire une limite annuelle. Toute correction doit passer par une facture rectificative ou un avoir, avec une trace comptable cohérente.
Le cabinet a intérêt à conserver les factures émises et les avoirs, mais il n’a pas à archiver la carte de mutuelle du client ni son tableau de garanties complet. Ces informations appartiennent à l’adhérent. La minimisation des données réduit aussi le risque de conserver des documents sensibles sans raison administrative démontrable.
Une mutuelle peut refuser une dépense pour trois motifs différents. La garantie peut être absente, le plafond peut être atteint, ou le justificatif peut être incomplet. Seul le troisième motif relève directement de la qualité de la facture. Cette distinction permet de répondre sans s’engager sur des éléments que le cabinet ne maîtrise pas.
Comment organiser l’émission et la correction des factures au cabinet ?
Une facture acceptée par une mutuelle commence par une procédure stable au cabinet. La séquence est simple : création du document, vérification des informations du client, enregistrement du règlement, remise de la version acquittée si le paiement est intervenu, puis conservation de l’exemplaire comptable. L’erreur vient rarement d’une règle obscure. Elle vient plus souvent d’une facture préparée dans l’urgence après le rendez-vous.
Un outil de facturation peut automatiser la numérotation, calculer les totaux et produire une version PDF lisible. Il ne décide pas à la place du professionnel du bon libellé, du régime de TVA ou du statut du paiement. Ces champs doivent être paramétrés puis contrôlés sur les premiers documents émis.
Le format PDF est préférable à une photographie envoyée par messagerie. Il conserve une présentation stable, facilite le dépôt dans l’espace adhérent et limite les difficultés de lecture. Une facture numérique a la même fonction administrative qu’une version imprimée si elle contient les mêmes mentions et si sa conservation est organisée.
Une erreur ne se corrige pas en modifiant discrètement une facture déjà remise
Lorsqu’une facture comporte une erreur de nom, de date ou de montant, la correction doit rester traçable. Si le document n’a pas été envoyé au client, une nouvelle version peut être émise avant sa remise. S’il a déjà été remis, le cabinet doit produire un avoir ou une facture rectificative faisant référence au numéro initial.
La renumérotation rétroactive est à éviter. Elle rend la chronologie difficile à suivre et complique le rapprochement entre le chiffre d’affaires, le paiement et le document transmis à la mutuelle. Une numérotation continue protège autant le cabinet que le client qui doit justifier sa dépense.
La conservation relève également de l’organisation du cabinet. L’article L.102 B du Livre des procédures fiscales, consulté sur Légifrance le 24 mars 2026, impose une conservation de six ans pour les livres, registres, documents ou pièces sur lesquels peuvent s’exercer les droits de communication, d’enquête et de contrôle de l’administration. Une facture ne doit donc pas être supprimée après son envoi au client.
Le cabinet peut prévoir une ligne discrète indiquant les modalités de demande de duplicata. Un duplicata doit reproduire les données de l’original et être identifié comme tel. Il ne faut pas créer un nouveau numéro pour faire disparaître une première édition, surtout si le paiement a déjà été enregistré.
Les charges du local, la responsabilité civile et la facturation sont des dossiers distincts. Un document de remboursement n’établit pas que le lieu d’exercice est couvert. Le point doit être vérifié dans le contrat concerné, notamment pour un cabinet partagé, comme l’explique la page sur la multirisque d’un local de consultation.
Avant la prochaine émission, préparez un modèle avec les rubriques fixes, puis testez-le sur un dossier fictif interne sans identité réelle. Vérifiez l’ordre des dates, le numéro de facture, le libellé, le total, le paiement et la mention de TVA applicable. La facture remise au client doit pouvoir être comprise sans appel téléphonique ni interprétation.
Une mutuelle peut-elle exiger une facture acquittée ?
Oui. L’organisme complémentaire peut demander la preuve que la somme a été réellement réglée. La mention acquittée, datée et associée au moyen de paiement, évite souvent la production d’un justificatif supplémentaire.
Faut-il indiquer le numéro de Sécurité sociale sur une facture ?
Non. Une facture de praticien indépendant n’a pas à reproduire le numéro de Sécurité sociale du client. Le nom du bénéficiaire, la date, la prestation et le montant suffisent généralement pour constituer le document remis au client.
Le numéro SIRET suffit-il pour obtenir un remboursement ?
Non. Le SIRET identifie l’entreprise qui émet la facture. Il ne prouve ni une garantie du contrat de mutuelle, ni un conventionnement avec l’Assurance Maladie, ni l’éligibilité automatique de la dépense.
Que faire si la mutuelle refuse la facture ?
Le client doit demander le motif écrit du refus. Si la pièce est incomplète, le cabinet peut fournir une facture rectificative ou une attestation cohérente avec ses documents comptables. Si le refus repose sur l’absence de garantie, le cabinet ne peut pas le lever.
Le dossier complet Exercice illégal de la médecine : les limites du praticien